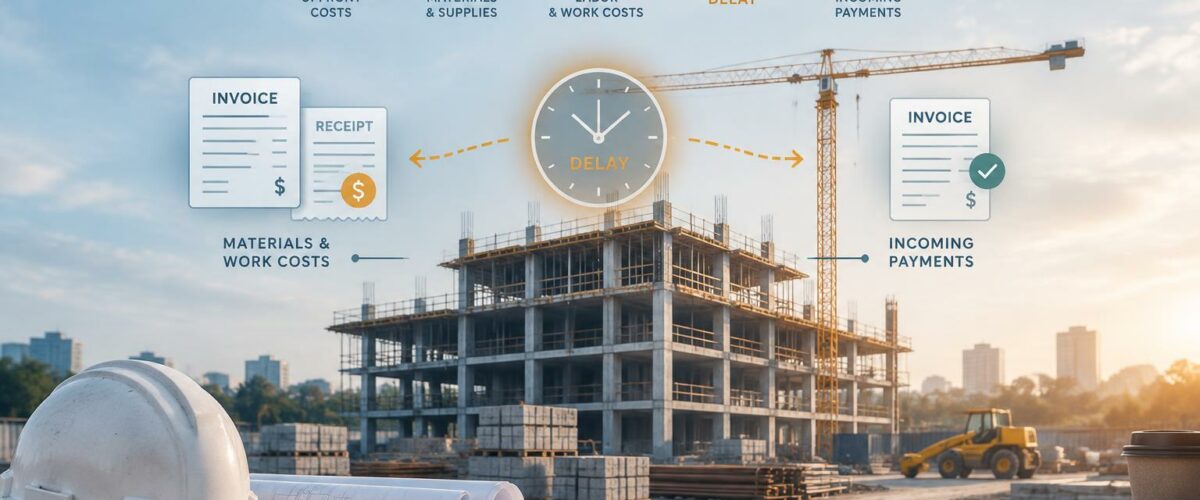
Dans le bâtiment, un chantier peut afficher un devis confortable et finir par grignoter la trésorerie de l’entreprise plutôt que de l’alimenter. La raison tient rarement à un manque de clients, mais à un décalage structurel entre les dépenses engagées, matériaux, main-d’œuvre, sous-traitance, et les encaissements qui arrivent plusieurs semaines, parfois plusieurs mois plus tard. Optimiser la gestion financière d’une entreprise de BTP consiste à reprendre la main sur ce décalage, chantier par chantier, avant qu’il ne se transforme en difficulté de trésorerie généralisée.
Pourquoi la trésorerie du BTP se tend plus vite qu’ailleurs
Le cycle du bâtiment impose d’avancer les frais : achat des matériaux, salaires des équipes, règlement des sous-traitants, le tout avant que le client ne paie sa part. Les délais moyens de paiement dans le secteur s’étalent entre 45 et 60 jours, et peuvent grimper jusqu’à 90 jours sur certains marchés publics. Ce décalage se mesure très concrètement par le besoin en fonds de roulement, c’est-à-dire la somme que l’entreprise doit financer en permanence pour couvrir l’écart entre ses dépenses et ses rentrées d’argent.
Le BFR, un indicateur à calculer régulièrement
Le BFR se calcule en additionnant les créances clients et les stocks, puis en soustrayant les dettes fournisseurs. Un exemple concret : une entreprise avec 800 000 euros de chiffre d’affaires, 250 000 euros de créances, 50 000 euros de stocks et 120 000 euros de dettes fournisseurs affiche un BFR de 180 000 euros à financer en permanence. Plus ce chiffre grimpe, plus l’entreprise doit mobiliser des ressources, trésorerie propre, découvert, ligne de crédit, pour tenir le rythme des chantiers en cours.
Des marges déjà sous pression
Les marges moyennes du secteur se situent entre 3 % et 8 %, un niveau qui laisse peu de place à l’erreur. Un dérapage de 5 % des coûts sur un chantier peut suffire à effacer entièrement sa rentabilité. Cette fragilité structurelle explique pourquoi un suivi financier approximatif se paie cher, bien plus que dans des secteurs aux marges plus confortables.
Construire un budget prévisionnel et suivre la rentabilité chantier par chantier
Un budget prévisionnel mensuel, distinguant charges fixes et charges variables, donne une vision claire des besoins de financement à venir. Mais ce budget global ne dit rien de la rentabilité réelle de chaque opération : c’est le rôle de la comptabilité analytique par chantier, qui affecte précisément chaque matériau, chaque heure de main-d’œuvre, chaque poste de sous-traitance au chantier concerné.
Prenons un contrat de 100 000 euros : 35 000 euros de matériaux, 20 000 euros de sous-traitance et 15 000 euros de main-d’œuvre laissent une marge brute de 30 000 euros, soit un taux de marge brute de 30 %. Ce calcul n’a de valeur que s’il est actualisé en continu, à mesure que le chantier avance, pour détecter une dérive avant qu’elle ne devienne irréversible. Un ratio d’avancement des travaux, coûts engagés divisés par le montant facturé, supérieur à 1 signale que les dépenses prennent de l’avance sur la facturation, un signal d’alerte à ne pas laisser filer.
Il existe une image utile pour expliquer cette logique à une équipe qui n’a pas de réflexe comptable naturel : chaque chantier comme un moule dans lequel on verse des ressources avant d’obtenir un résultat fini. Tant que le moule n’est pas rempli, tant que le chantier n’est pas facturé et payé, l’argent investi reste immobilisé et ne profite à aucune autre opération. Démouler trop tard, c’est-à-dire facturer en retard par rapport à l’avancement réel des travaux, revient à garder des ressources figées alors qu’elles pourraient déjà financer le chantier suivant. Cette image aide à comprendre pourquoi la vitesse de facturation compte autant que le montant facturé.
Sécuriser les encaissements grâce à la facturation à l’avancement
Demander un acompte à la signature, souvent autour de 30 %, permet de financer le démarrage du chantier sans attendre la première rentrée liée aux travaux. Sur un marché de 2 millions d’euros, un acompte de 15 % représente déjà 300 000 euros disponibles dès le lancement, un apport déterminant pour couvrir les premiers achats de matériaux.
La facturation à l’avancement, via des factures de situation émises à chaque étape validée, lisse ensuite les encaissements tout au long du chantier plutôt que de tout concentrer sur la facture finale. Pour que ce mécanisme fonctionne, un échéancier de paiement clair doit être posé dès le contrat, et des relances systématiques doivent suivre dès le premier retard. C’est précisément sur ce point que beaucoup d’entreprises perdent du temps et de l’argent : sans processus de relance automatisé, les impayés s’accumulent discrètement. Pour structurer cette démarche et aller plus loin sur les leviers de pilotage financier, il est possible d’accéder à ces ressources qui détaillent les méthodes applicables dès maintenant.
Maîtriser les achats, les stocks et les relations fournisseurs
Un surstockage de matériaux immobilise de la trésorerie sans raison, tandis qu’une rupture d’approvisionnement retarde le chantier et génère des coûts supplémentaires. Un suivi des stocks en temps réel, même basique, permet d’ajuster les commandes à la réalité du planning plutôt qu’à des habitudes d’achat.
Côté fournisseurs, négocier des délais de paiement plus longs permet de conserver plus longtemps les liquidités disponibles, à condition de garder une communication transparente plutôt que de laisser les tensions s’installer. Un fournisseur informé en amont d’un besoin de délai supplémentaire reste un partenaire ; un fournisseur relancé par surprise devient un risque pour les prochains chantiers.
S’appuyer sur les bons outils et le bon accompagnement
Centraliser devis, factures, plannings et dépenses dans un logiciel de gestion BTP réduit les ressaisies et les erreurs de saisie, qui coûtent du temps et faussent parfois la lecture de la rentabilité réelle. L’interconnexion entre l’outil de suivi de chantier et le logiciel comptable fiabilise les données transmises à l’expert-comptable, qui gagne un temps précieux au moment de la clôture.
Un expert-comptable spécialisé dans le bâtiment connaît les spécificités du secteur : TVA propre aux travaux, autoliquidation, CFE, obligations liées à la facture électronique. Son accompagnement ne se limite pas à la conformité : il aide aussi à lire l’excédent brut d’exploitation et le ratio de liquidité immédiate pour anticiper une difficulté avant qu’elle ne devienne critique. Un EBE inférieur à 5 % du chiffre d’affaires est généralement considéré comme un signal de fragilité structurelle, contre un niveau supérieur à 10 % jugé solide.