Financer des bureaux, un atelier ou un local commercial ne consiste pas seulement à obtenir un crédit. Le montage doit couvrir le projet tout en laissant à l’entreprise les liquidités nécessaires à son activité. Avant de comparer les offres, chiffrez le besoin complet, évaluez les remboursements et vérifiez précisément les services proposés par chaque interlocuteur.
Définir le projet avant de chercher un financement
L’achat de locaux pour exercer son activité et l’acquisition d’un bien destiné à être loué répondent à des objectifs différents. Dans le premier cas, l’entreprise cherche notamment à sécuriser son implantation. Dans le second, la décision dépend aussi des revenus locatifs attendus et des charges du bien. Un investissement patrimonial personnel du dirigeant ne se confond pas avec un financement porté par l’entreprise.
Précisez qui achète, qui occupe les lieux et pendant combien de temps. Ces éléments orientent les échanges avec la banque et les professionnels chargés de vérifier le montage juridique, comptable et fiscal. Le besoin ne sera pas présenté de la même façon selon que le bien sert à l’activité ou qu’il est destiné à la location.
Le budget doit inclure plus que le prix affiché :
- le prix d’acquisition et les frais associés ;
- les travaux, les aménagements et les éventuels frais de déménagement ;
- les charges récurrentes, l’entretien et les assurances ;
- la réserve de trésorerie à conserver après l’opération.
Le montant à financer correspond aux dépenses du projet, diminuées de l’apport réellement mobilisable, et non de toute la trésorerie présente sur le compte. Conserver une réserve permet de ne pas consacrer au projet des fonds nécessaires aux dépenses courantes ou aux besoins futurs.
Comparer les solutions selon leur fonction réelle
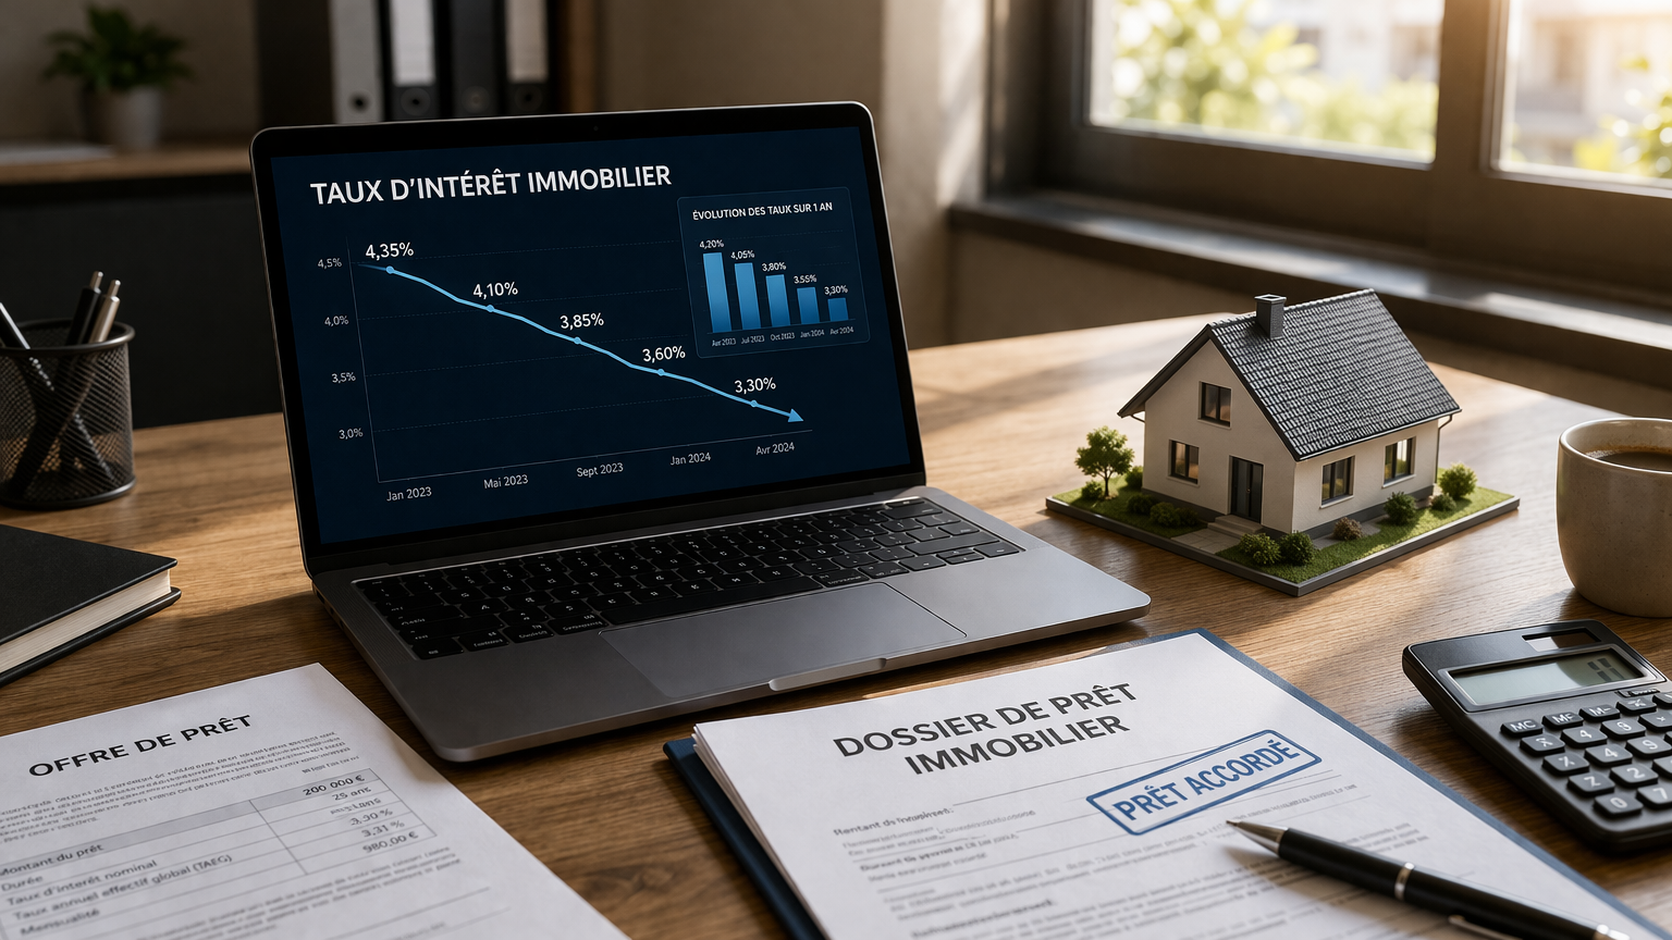
Selon CAFPI, le prêt professionnel peut financer des besoins immobiliers, mais aussi du matériel, du développement ou de la trésorerie. Ces solutions ne sont pas interchangeables. Un financement de court terme ne remplace pas automatiquement un emprunt conçu pour une acquisition durable. Le crédit-bail immobilier peut aussi être étudié, mais ses modalités doivent être confirmées auprès du prêteur.
| Solution | Intérêt à examiner | Point de vigilance |
|---|---|---|
| Prêt professionnel | Financer une acquisition avec des échéances définies | Comparer le coût global, les garanties et la capacité de remboursement |
| Achat comptant | Éviter les intérêts d’un emprunt | Mesurer les liquidités immobilisées et les besoins à venir |
| Crédit-bail immobilier | Étudier une autre voie d’accès aux locaux | Faire préciser l’éligibilité du bien et les modalités du contrat |
| Location | Conserver davantage de souplesse pour l’implantation | Examiner le bail, les charges et l’absence d’acquisition du bien |
| Affacturage ou facilité de caisse | Répondre à certains besoins de trésorerie | Ne pas les assimiler à un financement immobilier de long terme |
Pour chaque proposition, demandez un chiffrage des intérêts, de l’assurance, des frais, des garanties et des conditions de sortie. Comparez les offres sur un périmètre identique afin de lire clairement les différences de coût et d’échéance. Le traitement comptable et fiscal dépend du contrat et de l’entité concernée : faites-le confirmer par un professionnel.
Calculer une échéance supportable, pas seulement un capital accessible
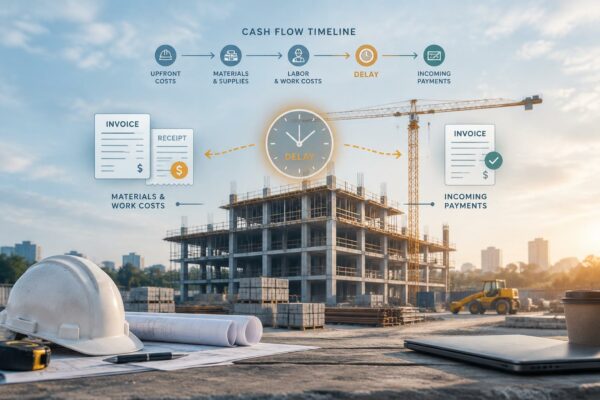
Le chiffre d’affaires ne correspond ni aux encaissements du mois ni à la somme disponible pour rembourser un emprunt. Partez d’un prévisionnel de trésorerie qui recense les encaissements attendus, les dépenses d’exploitation, les impôts, les engagements existants et les nouvelles charges immobilières. Intégrez aussi la saisonnalité et les décalages de paiement.
Les guides de capify finance abordent le pilotage financier des petites entreprises. Un témoignage évoque un creux de trésorerie repéré 6 semaines avant et un découvert renégocié de 15 000 €. Ces résultats concernent la gestion de trésorerie, et ne valident pas la capacité à obtenir un financement immobilier.
À titre illustratif, si le prévisionnel laisse 4 000 € par mois après les dépenses habituelles et les crédits en cours, une nouvelle échéance de 3 000 € ne laisse qu’une marge de 1 000 €, avant les éventuelles charges immobilières supplémentaires. Ce calcul sert à repérer un point de vigilance. Il ne détermine pas à lui seul une capacité d’emprunt, qui doit être examinée au regard de la situation complète de l’entreprise.
Testez aussi des scénarios moins favorables : un client qui paie en retard ou des travaux plus coûteux que prévu. L’immobilier est un actif dont la vente peut prendre du temps. Une entreprise qui mobilise trop de liquidités dans l’acquisition risque donc de manquer de marge pour faire face à un décalage ou à une dépense imprévue.
Arbitrer entre apport, durée et liberté future
Un apport plus élevé réduit le montant emprunté, mais mobilise immédiatement des fonds. À l’inverse, financer une plus grande part du projet peut préserver des liquidités, tout en augmentant le coût du crédit. Comparez plusieurs scénarios avec la même enveloppe de travaux et de frais, pour que les différences observées proviennent bien des conditions de financement.
Pour chaque scénario, demandez l’échéance complète, le coût total et le montant de trésorerie restant après l’acquisition. Une durée plus longue peut alléger les remboursements périodiques, mais son coût doit être évalué sur l’ensemble du contrat. Les seuils d’endettement utilisés pour les particuliers ne s’appliquent pas automatiquement à une entreprise.
Un immeuble ne remplace pas une réserve disponible. Sa vente peut prendre du temps. Vérifiez que l’opération laisse aussi des fonds pour les stocks, les recrutements ou les investissements nécessaires au développement. L’arbitrage ne porte donc pas uniquement sur l’apport : il concerne aussi la capacité de l’entreprise à conserver une trésorerie suffisante après la signature.
Présenter un dossier qui rend la décision lisible
La banque examine la faisabilité du projet, la solidité de l’entreprise et sa capacité de remboursement. Un dossier complet et structuré aide à présenter ces éléments clairement. Rassemblez notamment les pièces demandées par le prêteur et organisez-les autour des points suivants :
- la description du bien, de son usage et du calendrier envisagé ;
- le budget détaillé et les justificatifs des dépenses prévues ;
- les comptes de l’entreprise et sa situation financière récente ;
- le prévisionnel intégrant les nouvelles charges et les échéances ;
- l’apport, les financements existants et la marge de sécurité prévue.
Faites relire vos hypothèses par votre expert-comptable et, si nécessaire, comparez les propositions avec un courtier spécialisé. Capify Finance propose des ressources de gestion, mais les informations disponibles ne permettent pas d’établir l’existence d’une offre dédiée de prêt ou de courtage immobilier professionnel. Vérifiez donc le périmètre de chaque interlocuteur avant de lui confier votre demande.