Réduire l’impôt sur ses loyers commence par une comparaison simple : l’abattement automatique est-il supérieur aux dépenses réellement supportées ? La réponse dépend du type de location, du montant des charges, des travaux, du crédit et du taux marginal d’imposition. Une économie fiscale n’a d’intérêt que si elle améliore aussi la trésorerie et le rendement net après impôt.
Partir de la nature du loyer avant de choisir un régime
Une location nue génère des revenus fonciers, soumis au barème progressif de l’impôt sur le revenu et aux prélèvements sociaux de 17,20 %. Une location meublée relève des bénéfices industriels et commerciaux (BIC). Cette distinction détermine les formulaires à remplir, les charges déductibles et l’accès à l’amortissement.
| Situation | Régime simplifié | Régime réel |
|---|---|---|
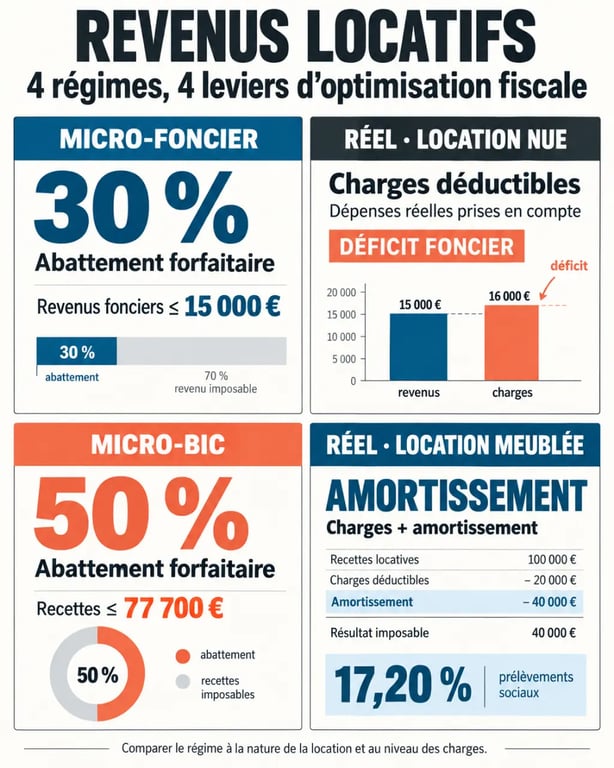
| Location nue | Micro-foncier : abattement de 30 %, sous 15 000 € de revenus bruts fonciers | Charges réellement déduites et déficit foncier possible |
| Location meublée longue durée | Micro-BIC : abattement de 50 %, sous 77 700 € de recettes | Charges et amortissements comptables déductibles |
Le micro-foncier impose donc 70 % des loyers bruts, même lorsque les dépenses dépassent 30 % des recettes. En micro-BIC, la base imposable est en principe ramenée à 50 % des recettes. Ces régimes facilitent la déclaration, mais ils ne permettent pas de déduire séparément le crédit, l’assurance ou les travaux.
Mesurer les charges plutôt que suivre un abattement par défaut
Le régime réel de la location nue
Au réel, le bailleur peut déduire les frais de gestion, les primes d’assurance, la taxe foncière, les provisions de copropriété régularisées, les intérêts et frais d’emprunt, ainsi que certaines dépenses d’entretien, de réparation et d’amélioration. Les travaux de construction, de reconstruction ou d’agrandissement ne sont pas déductibles des revenus fonciers. Chaque dépense doit être engagée pour conserver ou améliorer le bien loué et être justifiée par une facture et une preuve de paiement.
Imaginez le bien comme une colonne de trésorerie : les loyers entrent au sommet, puis les intérêts, l’assurance, le syndic, l’entretien, la vacance locative et l’impôt réduisent la somme réellement disponible. Comparer uniquement le loyer et l’abattement masque cette circulation. Un tableau annuel séparant charges récupérables, charges non récupérables et dépenses exceptionnelles permet de choisir un régime selon le rendement encaissé, plutôt que sur une estimation théorique.
Le déficit foncier : un levier encadré
Lorsque les charges déductibles excèdent les loyers d’une location nue soumise au réel, un déficit foncier apparaît. La fraction provenant des charges autres que les intérêts d’emprunt peut, sous conditions, être imputée sur le revenu global dans la limite de 10 700 €. Le surplus et la part liée aux intérêts d’emprunt sont reportables pendant 10 ans sur les revenus fonciers. Cette imputation suppose notamment de maintenir la location pendant trois ans après l’année concernée.
Certains travaux de rénovation énergétique peuvent ouvrir un plafond majoré à 21 400 €, sous des conditions précises. Avant de lancer un chantier pour obtenir un avantage fiscal, vérifiez la nature des travaux, le calendrier de mise en location et les justificatifs requis. Pour approfondir les options de structuration et de financement, vous pouvez en savoir plus auprès d’un interlocuteur spécialisé.
En meublé, l’amortissement change le raisonnement
En location meublée au réel, le loueur peut déduire ses charges courantes et constater l’amortissement du logement, du mobilier et de certains composants. L’amortissement répartit comptablement le coût d’un élément sur sa durée d’utilisation. Une toiture de 25 000 € amortie sur 25 ans représente, par exemple, 1 000 € par an. Cette somme n’est pas une sortie de trésorerie annuelle supplémentaire : c’est une charge comptable qui peut réduire le résultat imposable.
Le statut de loueur en meublé non professionnel (LMNP) convient souvent à un bailleur dont l’activité reste patrimoniale. Le passage en loueur en meublé professionnel (LMP) entraîne des conséquences fiscales et sociales à étudier au cas par cas. Le réel meublé demande une comptabilité plus rigoureuse, une liasse fiscale et un suivi des amortissements. Le coût d’un expert-comptable doit donc entrer dans la comparaison.
SCI, démembrement et dispositifs : distinguer économie et report
La SCI à l’IR conserve une fiscalité proche de la détention directe : les associés sont imposés sur leur quote-part de revenus. La SCI à l’IS peut permettre de conserver des bénéfices dans la société, avec un taux normal de 25 % et, sous conditions, un taux réduit de 15 % jusqu’à 42 500 € de bénéfices. En contrepartie, la distribution des dividendes peut subir la flat tax de 30 %, tandis que la fiscalité de la revente diffère de celle applicable aux particuliers.
Le démembrement temporaire sépare l’usufruit et la nue-propriété, généralement pour une durée de 10 à 20 ans. Le nu-propriétaire ne perçoit pas les loyers pendant cette période et l’usufruitier assume la fiscalité correspondante. Ce montage répond à un objectif patrimonial. Il ne convient donc pas à une personne qui cherche un revenu locatif immédiat.
Des dispositifs comme Denormandie ou Loc’Avantages peuvent apporter une réduction d’impôt, distincte d’une déduction de charges. Denormandie concerne des logements acquis entre le 1er janvier 2019 et le 31 décembre 2027, dans la limite d’un prix d’acquisition de 300 000 €, avec un engagement de location d’au moins six ans. Loc’Avantages prévoit une réduction d’impôt de 15 % à 65 % selon les conditions applicables, avec une disponibilité annoncée jusqu’au 31 décembre 2027.
Sécuriser la déclaration et décider selon votre profil
En location nue, les revenus sont reportés sur la déclaration 2042. Le régime réel nécessite en principe la déclaration 2044. En meublé au réel, la liasse fiscale précède le report du résultat sur la déclaration personnelle. Conservez les baux, appels de charges, factures, tableaux d’emprunt, preuves de règlement et décisions de copropriété : une déduction doit être justifiée.
- Si vos charges restent inférieures à l’abattement, le micro préserve la simplicité.
- Si les intérêts, travaux et frais dépassent l’abattement, simulez le réel sur plusieurs années.
- Si vous cherchez à réduire la base imposable en meublé, évaluez le réel en intégrant le coût de la comptabilité.
- Si votre objectif est la transmission ou la conservation des revenus, étudiez la SCI et le démembrement en tenant compte de la revente.
Enfin, distinguez toujours abattement, déduction, réduction d’impôt et amortissement. Ces mécanismes n’agissent ni au même moment ni sur la même base. La stratégie la plus adaptée reste celle qui correspond à votre horizon de détention, à votre besoin de revenus et à votre capacité à respecter les obligations déclaratives.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Optimisez vos revenus locatifs en choisissant le régime fiscal adapté à vos charges », »inLanguage »: »fr-FR », »description »: »Réduire l’impôt sur ses loyers commence par une comparaison simple : l’abattement automatique est-il supérieur aux dépenses réellement supportées ? La réponse dépend du type de… »}